MERCOSUR și incapacitatea de fundamentare și de consens legate de interesul național

MERCOSUR și incapacitatea de fundamentare și de consens legate de interesul național

Un pariu riscant pentru agricultură în schimbul unor posibile avantaje tehnologice și industriale

Este bine cunoscut faptul că negociatorii români au pus accent pe oportunitățile din sectoarele industriale și de servicii mizând să utilizeze acest acord pentru a-și diversifica sursele de aprovizionare cu resurse necesare tranziției verzi, reducând dependența de alte piețe extracomunitare sau pentru a stimula exportul de produse industriale românești. In susținerea acestei abordări, înalți oficiali invocă date potrivit cărora România a exportat către țările Mercosur (Brazilia, Argentina, Uruguay, Paraguay) produse industriale în valoare de 176,5 milioane euro , pentru care s-au plătit 47,4 milioane euro taxe vamale, ceea ce va permite o stimulare a exportului românesc la această grupă de produse. Ni se spune, fără date foarte clare, că sectorul agro-alimentar românesc nu va suferi prea mult și va fi protejat. Chiar așa?

Să analizăm pe cifre cum va fi afectat numai sectorul cerealelor, nu neapărat în mod direct.Ar putea exporturile din Mercosur să afecteze exporturile noastre pe piața europeană? În primele 8 luni din 2024, România a exportat cereale și produse pe bază de cereale în valoare de 2,398 miliarde euro, cu 18% mai puțin față de anul anterior. Pe întreg anul comercial 2024/2025 (iulie 2024 – iunie 2025), exporturile totale de grâu, orz și porumb au depășit 1,94 miliarde euro (grâu: 1,24 mld. €, orz: 391 mil. €, porumb: 304 mil. €). Vom atinge aceeași performanță la export după intrarea în vigoare a acordului?

Peste tot în UE se spune că agricultura este vulnerabilă și reprezintă un „risc major”. Produsele sud-americane (carne de vită, pasăre, zahăr, cereale) ar putea inunda piața europeană la prețuri mult mai mici, deoarece producătorii din Mercosur nu sunt obligați să respecte aceleași standarde stricte de mediu și fitosanitare ca fermierii români sau sau există incertitudini privind aplicarea efectivă a clauzelor prevăzute în acord. Principalul efect resimțit de fermierii români va fi o concurență sporită pe piețele din statele membre UE unde România exportă tradițional. Deși cerealele românești vor continua să circule liber, marii importatori vest-europeni vor avea acum acces preferențial și la volume semnificative de cereale mai ieftine din Brazilia și Argentina . Acordul introduce cote tarifare preferențiale pentru cerealele din Mercosur, în special pentru porumb (care va intra cu tarife reduse sau zero). România este un exportator major de porumb în UE, iar volumele suplimentare din America de Sud vor exercita o presiune descendentă asupra prețurilor de referință la nivel european. Dacă importurile din Mercosur determină scăderea prețurilor cerealelor pe piețele europene cheie (cum ar fi Franța,Olanda sau Germania), fermierii români vor trebui să accepte prețuri mai mici pentru a rămâne competitivi. Există temeri că, odată ajunse în UE, cerealele din Mercosur ar putea fi redistribuite în interiorul pieței unice, ajungând să concureze direct cu cele românești în porturi sau centre logistice comune.

Dar și procesatorii români se vor confrunta cu riscuri majore. Pe lângă materii prime, vor intra pe piață produse procesate din America de Sud la prețuri competitive, subminând producția locală care nu are lanțuri valorice puternice pentru a absorbi șocuri externe. Mai mult, spre deosebire de marile corporații agroindustriale din Brazilia sau Argentina, fermierii mici din Europa și România nu au „economii de scară” pentru a concura la prețuri posibil de dumping. Protestatarii din multe țări, inclusiv România, avertizează că acest acord va accelera închiderea fermelor mici și va duce la declinul economic al zonelor rurale. Mai mult, în timp ce costurile lor de producție au crescut din cauza prețurilor la energie și a noilor taxe verzi, fermierii se tem că inundarea pieței cu produse ieftine va prăbuși prețurile de achiziție.

Deși România nu este cel mai mare producător european de carne de vită, industria locală a crescut semnificativ în ultimii ani, iar sectorul avicol (carnea de pasăre) a devenit unul dintre cele mai performante din agricultura românească. Contrar percepției, România a atins în 2025 recorduri istorice în exportul de carne de pasăre, depășind pragul de 100 de milioane de euro pe piețele terțe. Fermierii locali se tem că importurile masive de pui ieftin din Brazilia (cel mai mare exportator mondial) vor prăbuși prețurile pe piața internă și europeană, unde producătorii români au investit masiv în standarde de bunăstare animală. 

Chiar dacă producția de carne procesată de vită este mai mică, România este un lider european la exportul de bovine vii. Fermierii se tem că deschiderea pieței UE pentru carnea de vită sud-americană va reduce cererea europeană pentru animalele crescute în România, afectând direct veniturile crescătorilor de taurine. Ei acuză Comisia Europeană că „sacrifică agricultura” pentru a favoriza exporturile industrialeși accesul la materii prime critice. 

România este un mare producător de cereale, iar o parte importantă din această producție merge către furajarea animalelor la nivel local. Dacă fermele autohtone de păsări și vite se închid din cauza importurilor ieftine de carne, va scădea și cererea internă pentru cerealele românești. 

Fermierul român certificat organic sau participant în scheme de agricultură regenerativă (carbon farming), ar putea fi într-o poziție mult mai sigură decât un producător convențional fiind protejat de taxele pe carbon și de regulile anti-defrișare, dar succesul său depinde acum de capacitatea statului român de a controla riguros dacă importurile respectă într-adevăr aceste standarde de mediu. Fermierii bio nu se simt "în siguranță" în ciuda protecțiilor legale. Ei consideră că acordul Mercosur promovează un model agricol diametral opus celui promovat de UE prin Strategia "Farm to Fork", creând un sistem neloial în care standardele înalte europene devin o povară economică în fața importurilor sud-americane. IFOAM Organics Europe, structura europeană de susținere a agroecologiei, participă la rândul lor la valul de critici, dar poziția lor este mai nuanțată decât cea a fermierilor convenționali. Deși teoretic sunt mai protejați de reglementări, aceștia văd în acordul Mercosur o amenințare la adresa integrității întregului sistem alimentar european. Poziția IFOAM Organics Europe este și mai tranșantă considerând că agricultura ar fi trebuit să fie exclusă din acord pentru că acordul pune în pericol capacitatea fermierilor europeni de a produce hrană în mod sustenabil, punându-i în competiție directă cu modele de producție industrială masivă și există riscul de „diluare” a standardelor. Deși există clauze de echivalență, sistemele de control din țările Mercosur nu pot garanta aceleași rigori ca cele europene, ceea ce poate duce la intrarea pe piață a unor produse etichetate "bio" care nu respectă realitatea standardelor UE. Chiar dacă fermierii bio au protecții specifice (taxe pe carbon, certificări bio), acești fermieri se tem de un efect de domino.

O scădere generală a prețurilor la produsele convenționale importate (ex. carnea de vită braziliană) pune presiune și pe prețurile produselor bio. Dacă diferența de preț devine prea mare, consumatorii vor migra către produsele de masă ieftine, distrugând cererea pentru bio.

Pentru micul producător român, acordul Mercosur nu schimbă „regulile jocului” (care erau deja dure), ci crește miza și viteza cu care este scos de pe piață. Dacă până acum se lupta cu prețurile impuse de multinaționalele locale, acum se va lupta cu prețurile agriculturii industriale din America de Sud, unde costurile cu forța de muncă și reglementările de mediu sunt mult mai relaxate.

Micul producător de materie primă brută (lapte, carne de porc/vită la carcasă) care nu este integrat într-un lanț de procesare propriu are șanse minime să supraviețuiască acestui posibil nou val de importuri ieftine.

Dacă marii procesatori nu mai cumpără de la localnici, micul producător nu are capacitatea logistică să exporte sau să proceseze singur. Statul român a promis „măsuri compensatorii” și subvenții suplimentare pentru a contracara efectele Mercosur, dar istoria subvențiilor arată că acestea ajung adesea fie la marii latifundiari si nu la micii producători, fie ajung cu mari întârzieri. 

Fermierii europeni sunt obligați să respecte reguli extrem de stricte privind mediul, bunăstarea animalelor și utilizarea pesticidelor (conform Green Deal). Ei protestează pentru că acordul permite importul masiv de produse (în special carne de vită și pasăre) din țări Mercosur unde se e folosesc pesticide interzise în UE sau standardele de mediu sunt mult mai relaxate, ceea ce face ca producția lor să fie mult mai ieftină.

Deși UE a negociat mecanisme de protecție (precum „frâna de urgență”), asociațiile de fermieri (ex. COPA-COGECA) consideră că acestea sunt insuficiente și greu de aplicat în practică pentru a opri fluxul constant de marfă ieftină odată ce taxele vamale sunt eliminate. De exemplu, deși există protecție legală, fermierii organici avertizează asupra faptului că monitorizarea fermelor din America de Sud nu este la fel de riguroasă ca în UE, permițând produselor "fals bio" să intre pe piață.

Nu in ultimul rând, Brazilia și Argentina folosesc masiv soia și porumb modificate genetic pentru hrana vitelor la costuri mult mai mici. Carnea acestor animale poate fi importată în UE, chiar dacă animalul a fost hrănit cu plante pe care fermierii români nu au voie să le cultive. Mai mult , criticii acordului susțin că, deși carnea în sine ar putea fi identică biologic, ea ridică probleme majore de sănătate și mediu precum glifosatul care genereaza reziduuri de pesticide în grăsime sau organe, care ajung apoi la consumator sau antibioticele utilizate pe scara larga  in marile ferme din Brazilia sau Argentina.

CONCLUZII

Un acord de liber schimb nu poate substitui lipsa de competitivitate internă pentru orice sector iar analiza de mai sus este concentrată pe sectorul agroalimentar, acolo unde lipsa de consens național e evidentă. Avantajele și dezvantajele pot fi inegal repartizate între țările membre, fiind important pentru România să aibă o fundamentare solidă a poziției sale.

Pentru România, întrebarea rămâne: Suntem pregătiți să ne sacrificăm agricultura pentru o promisiune de dezvoltare tehnologică pe care s-ar putea să nu avem capacitatea să o fructificăm? Criticii spun că, fără politici de competitivtate (așa cum cere Raportul Draghi), acordul Mercosur este doar o fugă înainte care lasă în urmă cele mai vulnerabile sectoare, dar și țări.

Faptul că în România punctul de vedere al ministerului agriculturii nu contează în decizia finală privind Mercosur nu poate fi considerat un mecanism decizional de lăudat. Deși Ministerul Economiei și Ministerul Afacerilor Externe sunt instituțiile responsabile de politicile comerciale internaționale, Ministerul Agriculturii este important iar observațiile sale ar fi trebuit să fie analizate în mod real la masa de discuții Lipsa de coerență a politicilor guvernamentale nu ne ajută. Impactul acordului asupra sectorului agro-alimentar românesc este subestimat, iar dialogul cu asociațiile profesionale a avut un caracter sporadic.

În România, agricultura și dezvoltarea rurală, precum și rolul fermierilor, au o importanță strategică și socială mai mare decât în multe alte state membre. Nu putem estima exact efectele pentru sectorul agroalimentar. Probabil exporturilor totale de produse agroalimentare pe piața UE vor scădea si este greu de crezut ca vom exporta astfel de produse in țările Mercosur folosind prevederile acordului. Vom compensa asta cu potențialele câștiguri obținute din comerțul exterior al României cu țările Mercosur de produse industriale ? Vom vedea. Cel mai probabil acordul nu va genera beneficii majore directe in comertul  România-Mercosur și nici nu va contribui la echilibarea balanței comerciale a României.In schimb, exporturile si productia noastră de produse agroalimentare se pot reduce și securitatea alimentară si dezvoltarea rurală ar putea fi afectate.

Mercosur rămîne o opțiune strategică incontestabilă pentru UE si pentru noi iar analiza pe produse industriale merită si ea o atenție aparte căci nici aici, se pare, nu avem o analiza aprofundată. România nu a făcut o analiză de impact solidă la nivelul autorităților competente, neglijînd complexitatea si miza agriculturii romanesti. Daca o faceam , probabil am fi contribuit la un acord mai bun.

Conf.univ.dr. Costin Lianu, președinte Inter-Bio


Euro a pierdut aproape un ban la început de an

Euro a pierdut aproape un ban la început de an

Moneda națională a început noul an cu o apreciere față de cea unică dar a pierdut teren în fața celorlalte monede majore.

Ultima ședință din 2025 a adus un curs al euro de 5,0985 lei, mai mult cu circa 2,5% față de începutul anului trecut.

La redeschiderea pieței locale, leul a profitat de creșterea interesului pentru activele considerate mai riscante și de deprecierea euro, astfel că media monedei unice a scăzut la 5,0905 lei, în timp ce tranzacțiile se realizau în culoarul 5,088 – 5,091 lei.

Majoritatea analizelor bancare prognozează o creștere a euro până la sfârșitul anului la 5,15 lei, având în vedere atât prudența BNR dar și intrările mari de fonduri europene.

În schimb, sondajul CFA România realizat în noiembrie, a relevat o tendință de depreciere a monedei naționale. Astfel, valoarea medie a anticipaţiilor pentru orizontul de 6 luni a fost de 5,1313 lei/euro, respectiv 5,1733 lei/euro pentru orizontul de 12 luni.

Pentru a proteja leul, BNR are la dispoziție o rezervă internațională (valute plus aur) care se ridicau la sfârșitul lui 2026 la 77,017 miliarde euro.

După creșterea din mai la valori comparabile cu cele din urmă cu trei ani, indicii ROBOR au cunoscut o scădere constantă după care s-au stabilizat pe final de an sub dobânda-cheie și s-au apropiat de valorile de la începutul anului.

În prima ședință din 2026 indicele ROBOR la trei luni se situa la 6,14%, cel la șase luni la 6,28% iar cel la 12 luni a urcat de la 6,48 la 5,49%.

Trezoreria nu a organizat lunea aceasta o licitație de titluri de stat, dar și-a propus să se împrumute în ianuarie cu cel puțin 11,2 miliarde lei, sumă care este mai mare cu 6,025 miliarde lei decât cea programată în decembrie 2025.

Referirile făcute de președintele american privind o viitoare anexare de către SUA a Groelandei, parte a Regatului Danemarcei, au avut ca efect scăderea euro la 1,1660 – 1,1726 dolari, față de 1,1713 – 1,1765 dolari, în prima zi de tranzacționare din 2026, au ridicat cursul monedei americane de la 5,3417 la 5,3557 lei, după ce anul trecut aceasta a pierdut 11,5% față de cea națională.

Leul a câștigat anul trecut 28% în fața lirei sterline, care a urcat, totuși, în 13 mai până la 6,0646 lei. La început de an, media a urcat de la 5,8335 la 5,8663 lei.

Considerat drept un „refugiu” în perioadele tulburi din punct de vedere geopolitic și economic, au apreciat anul trecut francul elvețian cu 30%, în 18 noiembrie fiind atins un maxim istoric de 5,5259 lei. Lunea aceasta cursul a urcat de la 5,4743 la 5,4781 lei.

Incertitudine geopolitică creată prin intervenția armată ordonată de Donald Trump împotriva președintelui venezuelean Nicolas Maduro și atenționarea Columbiei și Mexicului au majorat cererea de metale prețioase.

Prețul gramului de aur a urcat de la 601,0836 lei la 621,3365 lei, aproape de maximul istoric de 622,5801 lei atins înainte de Crăciun. Saltul este consecința aprecierii unciei de aur până la 4.441 dolari, față de un minim de 4.310 dolari, vinerea trecută.

Argintul a crescut anul trecut cu 150% și a atins un vârf de 82 dolari/uncie se tranzacționa între 74,60 și 76,30 dolari/uncie.

În regiune, moneda poloneză se întărea la 4,2110 zloți/euro iar cea maghiară la 384,41 forinți/euro.

Entuziasmul americanilor a ridicat cotațiile bitcoin la 91.496 – 93.234 dolari, față de 87.330 dolari la sfârșitul lui 2025. Ethereum a urcat la 3.135 – 3.210 dolari.

Text pus la dispoziție de dl. Radu Georgescu

CJCC | Invitație la film: Instinct primar (2D)

CJCC | Invitație la film: Instinct primar (2D)

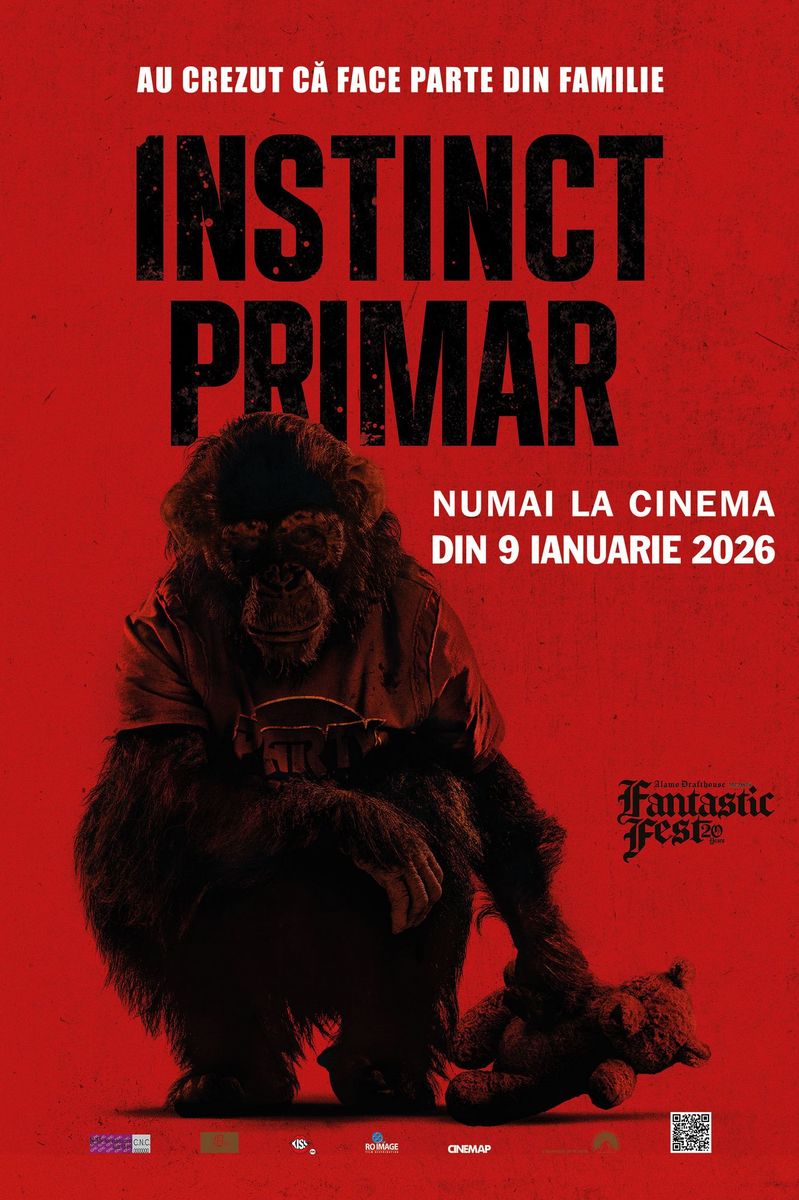
Centrul Județean de Cultură și Creație Călărași, instituție subordonată Consiliului Județean Călărași, vă invită la film. Puteți viziona: Instinct primar (2D)

09 - 11.01.2026 ora:20:00

13 - 15.01.2026 ora:20:00

Luni filmul nu va rula!

Instinct primar (2D)

Regia: Johannes Roberts

Cu: Kevin McNally, Johnny Sequoyah, Troy Kotsur, Jessica Alexander, Kae Yukawa

Gen film: Horror

Durata: 89 minute

Rating: N15

Premiera în România: 09.01.2026

Vacanța tropicală a unui grup de prieteni se transformă într-o poveste înfricoșătoare, primitivă, despre groază și supraviețuire. Maestrul horrorului Johannes Roberts („47 Meters Down”, „The Strangers: Prey at Night”) revine cu noul thriller terifiant „Instinct primar”, în care Johnny Sequoyah („Dexter: New Blood”) joacă rolul unei tinere a cărei vacanță în Hawaii devine o luptă disperată pentru supraviețuire în fața unei amenințări neașteptate - un cimpanzeu infectat cu rabie, pe nume Ben. Urmează un joc claustrofobic de-a șoarecele și pisica, în timp ce Sequoyah și prietenii ei, interpretați de o distribuție care îi include pe Jessica Alexander („The Little Mermaid”) și câștigătorul Oscarului Troy Kotsur („CODA”), ajung captivi într-un paradis litoral transformat în teren de vânătoare mortal. Roberts, cunoscut pentru thrillerele sale tensionate despre supraviețuire, face echipă cu actorii în ascensiune Sequoyah și Alexander pentru această nouă producție în subgenul horror „când animalele atacă”.

https://www.youtube.com/watch?v=6MqE8rEtSOk

instinctprimarfilm


Statul s-a împrumut la început de an cu aproape 2,24 miliarde lei

Statul s-a împrumut la început de an cu aproape 2,24 miliarde lei

Situația gravă în care se află bugetul statului, care cheltuie mai mult decât încasează, necesită compensarea găurilor prin atragerea de bani, atât din piața locală cât și din cea externă.

Trezoreria și-a propus să se împrumute în ianuarie cu cel puțin 11,2 miliarde lei, sumă care este mai mare cu 6,025 miliarde lei decât cea programată în decembrie 2025, profitând de cantitatea mare de lei existentă în piață, pe care băncile nu o folosesc pentru a credita economia, dar și de scăderea dobânzilor.

Joia aceasta, Finanțele au atras 986,5 milioane lei iar ofertele de cumpărare s-au ridicat la aproape 2,16 miliarde lei. Statul a acceptat să plătească o dobândă medie anuală de 6,62% până la scadența din septembrie 2032.

Statul s-a împrumutat cu alte aproape 1,25 miliarde lei, titluri scadente peste un an, pentru care a acceptat un randament mediu anual de 6,08%, mai ridicat decât dobânda de 5,5%/an acordată de BNR băncilor în cazul facilității pentru depozit.

Leul a profitat de apetitul pentru risc existent la început de an în piețele internaționale și a reușit să se aprecieze după minivacanța față de moneda unică, a cărei curs a scăzut de la 5,0905 la 5,0871 lei, în timp ce tranzacțiile se realizau în culoarul 5,086 – 5,091 lei.

Joia aceasta, a continuat procesul de scădere a dobânzilor interbancare, început la scurt timp după anunțarea rezultatelor la alegerile prezidențiale din mai trecut, înainte de care au fost atinse maxime ale ultimilor trei ani.

În a doua ședință din acest an, indicele ROBOR la trei luni, în funcţie de care sunt calculate dobânzile la majoritatea creditelor în lei contractate înainte de mai 2019, a scăzut de la 6,14 la 6,12%. Indicele la șase luni, utilizat la calcularea ratelor la creditele ipotecare, a coborât de la 6,28 la 6,25%, iar cel la 12 luni de la 6,49 la 6,46%.

Scăderea în decembrie a inflației din zona euro de la 2,1 la 2%, a redus plasamentele în moneda unică, care s-a depreciat joi la 1,1669 – 1,1683 dolari, față de aproape 1,18 dolari la sfârșitul anului trecut. În piața locală cursul monedei americane a fost stabilit la 4,3538 lei.

Creșterea cererii de dolari a depreciat francul elvețian față de euro iar cursul ei a coborât de la 5,4781 la 5,4641 lei. La rândul ei, lira sterlină a scăzut de la 5,8663 la 5,8560 lei.

În perioada în care piața locală a fost închisă, aurul a testat revenirea peste pragul de 4.500 dolari/uncie, dar a scăzut joia aceasta la 4.407 – 4.467 dolari/uncie, astfel că prețul gramului de aur a coborât de la 621,3365 lei la 620,6214 lei. În 2025, metalul galben a înregistrat o creştere anuală de 64%, cea mai mare de după 1979.

Bitcoin a crescut la începutul săptămânii la aproape 95.000 dolari, dar marcările rapide profit au coborât prețurile joi la 89.602 – 91.500 dolari. Ethereum fluctua între 3.077 și 3.178 dolari.

Text pus la dispoziție de dl. Radu Georgescu

Prețul gramului de aur se apropie de 650 lei

Prețul gramului de aur se apropie de 650 lei

Situația geopolitică încordată (războiul din Ucraina, crizele de legimitate a regimurilor conducătoare din Venezuela și Iran, dorința Statelor Unite de a prelua Groenlanda) dar și atacul Casei Albe asupra independenței Rezervei Federale au pus investitorii în gardă.

Pentru a se proteja ei au apelat la investițiile în aur, în condițiile în care dolarul american își pierde din strălucire.

Maximul istoric de 627,8925 lei/gram a rezistat doar peste ultimul sfârșit de săptămână, lunea aceasta prețul atingând un nou record de 643,3615 lei, după ce metalul galben a urcat la 4.602 dolari/uncie, depășind valoarea de 4.550,80 dolari/uncie atinsă în 26 decembrie. În 2025, aurul a crescut cu 65%, cea mai mare creştere anuală de după 1979, la care se adaugă acum alte 6%, în primele zile din acest an.

Creșterea unciei de aur s-a datorat anunțului referitor la lansarea unei anchete penale îndreptate împotriva preşedintelui Rezervei Federale, Jay Powell, care vizează un proiect de renovare în valoare de 2,5 miliarde de dolari a sediului central al Fed din Washington.

Șeful Fed a declarat că „ameninţarea cu acuzaţii penale este o consecinţă a deciziei Fed de stabilire a ratelor dobânzilor pe baza celei mai bune evaluări a noastre care va fi spre folosul publicului, în loc să urmăm preferinţele preşedintelui”, ceea ce pune sub semnul întrebării, în opinia analiștilor, independența băncii centrale americane.

La rândul său, argintul a atins lunea aceasta un nou record de 84,60 dolari/uncie, după ce prețul acestuia a urcat anul trecut aproape cu 160%.

Luna aceasta, Finanțele și-au propus să se împrumute din piața locală cu cel puțin 11,2 miliarde lei, la care se adaugă încă 300 milioane euro.

Lunea aceasta, Trezoreria a atras 700 milioane lei prin redeschiderea unei emisiuni scadente în iulie 2030, pentru care a acceptat un randament mediu anual de 6,43%, iar cererile de cumpărare s-au ridicat la aproape 2,3 miliarde lei. Statul s-a împrumutat cu alte 500 milioane lei, scadente în februarie 2038, la o dobândă medie anuală de 6,54%.

Interesul mare pentru titlurile de stat locale, în ciuda scăderii dobânzilor acceptate de stat, se datorează lichidității mari din piața monetară, pe care BNR nu o mai sterilizează, așa cum a făcut-o în timpul puseului speculativ din luna mai, când se prognoza un curs al euro de peste 5,50 lei, chiar 6 lei.

La începutul acestei săptămâni, indicele ROBOR la trei luni, în funcţie de care sunt calculate dobânzile la majoritatea creditelor în lei contractate înainte de mai 2019, a scăzut de la 6,10 la 6,06%. Indicele la șase luni, utilizat la calcularea ratelor la creditele ipotecare, a coborât de la 6,23 la 6,17%, iar cel la 12 luni de la 6,44 la 6,40%.

Cursul euro a crescut marginal lunea aceasta de la 5,0887 la 5,0896 lei, comparativ cu 5,0905 lei în prima ședință din acest an, iar cotațiile fluctuau între 5,087 și 5,091 lei.

Punerea sub semnul întrebării a independenței Fed a înmulțit vânzarea de dolari și a scumpit bonurile de Tezaur americane. Euro a crescut până aproape de 1,17 dolari, maxim al ultimelor două săptămâni, iar cursul monedei americane a scăzut de la 4,3702 la 4,3564 lei, valoare apropiată de cea de acum o săptămână, care a fost de 4,3557 lei.

Media francului elvețian a fost stabilită la 5,4650 lei, față de 5,4781 lei acum o săptămână, iar cea a lirei sterline la 5,8643 lei, aproape de cea de lunea trecută, care a fost de 5,8663 lei.

Bitcoin fluctua între 90.265 – 92.415 dolari iar ethereum între 3.095 și 3.167 dolari.

Text pus la dispoziție de dl. Radu Georgescu

Situaţia principalilor indicatori socio–economici ai judeţului Călăraşi, în luna octombrie 2025

Situaţia principalilor indicatori socio–economici ai judeţului Călăraşi, în luna octombrie 2025

Evoluţia principalilor indicatori socio-economici la nivelul judeţului Călăraşi, în luna octombrie 2025 s-a caracterizat prin:

- creşterea producţiei industriale realizată în luna octombrie 2025 cu 19,8% faţă de luna precedentă şi respectiv cu 11,2% comparativ cu luna octombrie 2024;

- creşterea câştigului salarial mediu nominal net cu 1,2% faţă de luna precedentă şi scădere cu 3,1% comparativ cu luna octombrie 2024;

- creşterea ratei şomajului înregistrat la sfârşitul lunii octombrie 2025 la 5,6% faţă de luna precedentă şi scăderea cu 0,4 puncte procentuale comparativ cu aceeaşi perioadă a anului precedent;

- scăderea indicelui de utilizare netă a locurilor de cazare din structurile de primire turistică faţă de luna precedentă cu 14,8 puncte procentuale, respectiv cu 4,8 puncte procentuale faţă de luna octombrie 2024;

- scăderea numărului de autorizaţii de construire eliberate pentru clădiri rezidenţiale cu 13 comparativ cu luna precedentă , respectiv cu 12 faţă de aceeaşi perioadă a anului precedent;

- creşterea numǎrului deceselor generale, scăderea numǎrului născuţilor-vii, al căsătoriilor, al divorţurilor şi a deceselor sub 1 an faţă de luna precedentǎ. Comparativ cu luna octombrie 2024 a crescut numărul născuţilor-vii şi al divorţurilor şi a scăzut numărul deceselor generale şi al căsătoriilor. Numărul deceselor sub 1 an s-a menţinut la nivelul lunii octombrie 2024.


Producţia industrială realizată în luna octombrie 2025 a înregistrat o creştere de 19,8% comparativ cu luna precedentă.

În luna octombrie 2025, aportul industriei prelucrătoare a fost de 99,9% din volumul total al producţiei industriale realizată.

Producţia industrială realizată în luna octombrie 2025 a crescut cu 11,2% faţă de valoarea producţiei industriale realizată în luna octombrie 2024.

     În perioada 01.01.-31.10.2025, comparativ cu perioada corespunzǎtoare a anului precedent s-a înregistrat o creştere a producţiei industriale cu 2,1%. Creşteri ale producţiei industriale s-au înregistrat în: industria alimentară; fabricarea băuturilor; fabricarea hârtiei şi a produselor din hârtie; fabricarea substanţelor şi a produselor chimice; industria metalurgică; industria construcţiilor metalice şi a produselor din metal, inclusiv maşini, utilaje şi instalaţii şi fabricarea autovehiculelor de transport rutier.                                      

       Câştigul salarial mediu nominal brut pe total judeţ, în luna octombrie 2025, a fost de 7482 lei, mai mare cu 1,14% comparativ cu luna precedentă şi mai mic cu 0,3% comparativ cu luna octombrie 2024. Pe ramuri de activitate, acesta a fost de 6445 lei în agricultură, silvicultură şi pescuit, de 7329 lei în industrie şi construcţii şi de 7986 lei în servicii.

       Câştigul salarial mediu nominal net în luna octombrie 2025, a fost de 4473 lei, mai mare cu 1,2% comparativ cu luna precedentă şi mai mic cu 3,1% comparativ cu luna octombrie 2024. Pe ramuri de activitate, acesta a fost de 3863 lei în agricultură, silvicultură şi pescuit, de 4380 lei în industrie şi construcţii şi de 4772 lei în servicii.

       Câştigul salarial mediu nominal brut la nivelul economiei naţionale, în luna octombrie 2025 a fost de 9152 lei, iar cel net de 5492 lei. Comparativ cu luna precedentă, câştigul salarial mediu net a fost în creştere cu 0,9%. Indicele câştigului salarial real, calculat ca raport între indicele câştigului salarial nominal net şi indicele general al preţurilor de consum al populatiei, a fost de 100,4% pentru luna octombrie 2025 faţă de luna precedentă, de 239,0% faţă de octombrie 1990 şi de 95,0% faţă de aceeaşi perioadă a anului precedent.

       Efectivul salariaţilor, la sfârşitul lunii octombrie 2025, a fost de 50771 persoane, mai mic cu 17 persoane faţă de luna precedentă şi mai mare cu 1316 persoane faţă de luna octombrie 2024.

       Pe ramuri de activitate, numărul salariaţilor a fost de 4,8 mii persoane în agricultură, silvicultură şi pescuit, de 18,0 mii persoane în industrie şi construcţii şi de 28,0 mii persoane în servicii.

       Potrivit datelor furnizate de Agenţia Judeţeană pentru Ocuparea Forţei de Muncă Călăraşi, numărul şomerilor înregistraţi, la sfârşitul lunii octombrie 2025, era de 4374 persoane, în creştere cu 155 persoane faţă de luna precedentă (+3,7%).  

    Comparativ cu luna octombrie 2024, numărul şomerilor înregistraţi a fost mai mic cu 192 persoane (-4,2%).

     La sfârşitul lunii octombrie 2025, femeile reprezentau 49,4% din numărul total al şomerilor înregistraţi.

     Din numărul total al şomerilor înregistraţi, 362 persoane (8,3% din total şomeri) beneficiau de indemnizaţie de şomaj 75% şi 65 persoane (1,5% din total şomeri) beneficiau de indemnizaţie de 50%.

     Numărul şomerilor neindemnizaţi la sfârşitul lunii octombrie 2025 era de 3947 persoane,   reprezentând 90,2% din totalul şomerilor înregistraţi – majoritatea (91,4%) având studii primare, gimnaziale sau profesionale.

     Rata şomajului înregistrat la sfârşitul lunii octombrie 2025, în judeţul Călăraşi, a fost de 5,6%, calculată în raport cu populaţia activă civilă totală (5,4% în luna septembrie 2025 şi 6,0% în luna octombrie 2024).

      Pentru femei, rata şomajului în luna octombrie 2025 a fost de 6,1% (5,8% în luna septembrie 2025 şi 6,4% în luna octombrie 2024).

       Pentru bărbaţi, rata şomajului în luna octombrie 2025 a fost de 5,2% (5,1% în luna septembrie 2025 şi 5,7% în luna octombrie 2024).     

       Din evidenţa Agenţiei Judeţene pentru Ocuparea Forţei de Muncă Călăraşi reiese că, la sfârşitul lunii octombrie 2025 existau 125 de locuri de muncǎ vacante, din care 123 se regăseau în sectorul privat. Din totalul locurilor de muncă vacante, 100 erau pentru muncitori (80,0%).

     Evoluţia principalelor fenomene demografice în luna octombrie 2025 a fost caracterizată de creşterea numǎrului deceselor generale şi de scăderea numărului născuţilor-vii, al căsătoriilor, al divorţurilor şi a numărului deceselor sub 1 an faţă de luna precedentă. Comparativ cu luna octombrie 2024, a crescut numărul născuţilor-vii şi al divorţurilor şi a scăzut numărul deceselor generale şi al căsătoriilor . Numărul deceselor sub 1 an s-a menţinut la nivelul lunii octombrie 2024.

     Natalitatea. În luna octombrie 2025, numărul născuţilor-vii a fost de 191, mai mic cu 45 faţă de luna precedentă şi mai mare cu 13 comparativ cu luna octombrie 2024.

     Mortalitatea generală. În luna octombrie 2025, numărul deceselor înregistrate a fost de 321, mai mare cu 21 faţă de luna precedentă şi mai mic cu 37 comparativ cu aceeaşi perioadă a anului precedent.

     Mortalitatea infantilă. În luna octombrie 2025 nu s-a înregistrat nici un deces sub 1 an, mai puţin cu 1 faţă de luna anterioară şi menţinându-se la acelaşi nivel faţă de aceeaşi perioadǎ a anului precedent.

     Sporul natural. Ca urmare a faptului că numărul născuţilor-vii a fost mai mic decât cel al deceselor, s-a înregistrat un spor natural negativ -130 persoane în luna octombrie 2025 (-64 persoane în luna septembrie 2025 şi -180 persoane în luna octombrie 2024).

     Nupţialitatea. La oficiile de stare civilă, în luna octombrie 2025, s-au înregistrat 128 căsătorii, mai puţine cu 56 faţă de luna precedentă şi respectiv cu 20 faţă de luna octombrie 2024.

     Divorţialitatea. În luna octombrie 2025 s-au înregistrat 24 divorţuri, mai puţine cu 5 faţă de luna anterioară şi mai multe cu 3 faţă de aceeaşi perioadă a anului precedent.

     În luna septembrie 2025, comerţul internaţional cu bunuri s-a concretizat într-un volum al exporturilor FOB de 47,3 milioane euro şi al importurilor CIF de 42,5 milioane euro, înregistrând un sold pozitiv de +4,8 milioane euro.

     Exporturile FOB au înregistrat o creştere faţă de luna precedentă de (+65,6%) şi o creştere de (+79,0%) faţă de luna septembrie 2024.

     Importurile CIF au înregistrat o creştere faţă de luna precedentă de (+36,9%) şi o creştere de (+79,3%) faţă de aceeaşi perioadǎ a anului precedent.

     În perioada 1.I-30.IX.2025, în structura exporturilor, ponderea o deţin următoarele secţiuni din Nomenclatorul Combinat (NC): produse vegetale (18,8%); metale comune şi articole din acestea (34,5%); articole din piatră, ciment, ceramică, sticlă şi din alte materiale similare (26,1%); materii textile şi articole din acestea (2,0%); maşini, aparate şi echipamente electrice de înregistrat sau de reprodus sunetul şi imaginile (6,0%); mijloace de transport (1,1%); pastă din lemn deşeuri de hârtie şi carton şi articole din acestea (2,5%).

    Topul principalelor ţări partenere la export ale judeţului Călăraşi din total export în luna septembrie 2025 a fost următorul: Liban (36,22%),Germania (12,23%),Italia (10,90%) ,Grecia (6,99%) şi Bulgaria (5,94%).

     În perioada 1.I-30.IX.2025, în structura importurilor, ponderea o deţin următoarele secţiuni: produse vegetale (3,7%); metale comune şi articole din acestea (42,2%); maşini, aparate şi echipamente electrice de înregistrat sau reprodus sunetul şi imaginile (13,9%); materii textile şi articole din     acestea (1,7%); pastă din lemn deşeuri de hârtie şi carton şi articole din acestea (4,8%); articole din piatrǎ, ciment, ceramicǎ, sticlǎ şi din alte materiale similare (3,4%); mijloace de transport (3,6%); produse ale industriei chimice şi ale industriilor conexe (13,6%); materiale plastice, cauciuc şi articole din acestea (4,5%).

    Topul principalelor ţări partenere la import ale judeţului Călăraşi din total import în luna septembrie 2025 a fost următorul: Republica Chineză (23,18%), Turcia (15,30%),Olanda (9,12%), Serbia (6,58%) şi Germania (6,40%).

     În luna octombrie 2025 activitatea de turism s-a caracterizat prin scăderea indicelui de utilizare netă a locurilor de cazare ,a numǎrului de sosiri în structurile de primire turistică cu funcţiuni de cazare turistică si a numărului de înnoptări în structurile de primire turistică, faţă de luna precedentă. Comparativ cu aceeaşi perioadă a anului precedent, s-a caracterizat prin scăderea numărului de sosiri, a indicelui de utilizare netă a locurilor de cazare şi a numărului de înnoptări.

     Numărul de sosiri ale turiştilor în structurile de primire turistică cu funcţiuni de cazare turistică, în luna octombrie 2025, a fost de 1278, mai mic cu 43,1% comparativ cu luna precedentă, respectiv cu 30,0% comparativ cu luna octombrie 2024.

     Sosirile înregistrate în structurile de tip hotel au reprezentat 99,2% din numărul total de sosiri în structurile de primire turistică cu funcţiuni de cazare turistică.

     Numărul de înnoptări în structurile de primire turistică cu funcţiuni de cazare turistică, în luna octombrie 2025, a fost de 2194, mai mic cu 28,2% comparativ cu luna precedentă şi respectiv cu 22,7% comparativ cu luna octombrie 2024.

     Înnoptările înregistrate în structurile de tip hotel au reprezentat 98,5% din numărul total de înnoptări în structurile de primire turistică cu funcţiuni de cazare turistică.

     Indicele de utilizare netă a capacităţii de cazare turistică în funcţiune, în luna octombrie 2025, a fost de 16,4% la total structuri de primire turistică cu funcţiuni de cazare, mai mic cu 14,8 puncte procentuale comparativ cu luna precedentă şi respectiv cu 4,8 puncte procentuale comparativ cu luna octombrie 2024.

     În luna octombrie 2025, s-au eliberat 34 autorizaţii de construcţii pentru clădiri rezidenţiale, cu 13 mai puţine faţă de luna precedentă, respectiv cu 12 comparativ cu luna octombrie 2024.

   Indicele preţurilor de consum (IPC)-Total în luna octombrie 2025 comparativ cu luna septembrie 2025 a fost 100,50%.

   Rata inflaţiei de la începutul anului (octombrie 2025 comparativ cu decembrie 2024) a fost 9,0%.

   Rata anuală a inflaţiei în luna octombrie 2025 comparativ cu luna octombrie 2024 a fost 9,8%.

   Rata medie lunară a inflaţiei, în perioada 1.01-31.10.2025 a fost de 0,9%, în creştere faţă de perioada corespunzătoare a anului precedent (0,4%).

   Rata medie a modificării preţurilor de consum în ultimile 12 luni (noiembrie 2024 – octombrie 2025) faţă de precedentele 12 luni (noiembrie 2023 – octombrie 2024) a fost de 6,6%.


Free Joomla templates by Ltheme