Stimulente pentru angajarea elevilor şi studenţilor pe perioada vacanţei

Stimulente pentru angajarea elevilor şi studenţilor pe perioada vacanţei

Agenția Națională pentru Ocuparea Forței de Muncă reamintește faptul că firmele care angajează în perioada vacanței elevi sau studenți pot beneficia de un stimulent financiar lunar egal cu 50% din valoarea indicatorului social de referință (ISR) al asigurărilor pentru șomaj și stimulării ocupării forței de muncă (valoarea ISR este de 660 lei).

Stimulentul financiar se poate acorda pentru o perioadă de maximum 60 de zile lucrătoare într-un an calendaristic, pentru fiecare elev şi student pentru care s-a încheiat contract individual de muncă. Diferenţa dintre stimulentul lunar acordat şi salariul realizat se suportă de către angajator din fonduri proprii.

Beneficiază de stimulentul financiar lunar prevăzut mai sus angajatorii care încadrează în muncă elevi şi studenţi în baza:

a) unui contract individual de muncă pe durată determinată, egală sau mai mică decât durata vacanţei, încheiat în condiţiile legii, cu normă întreagă sau, după caz, cu timp parţial;

b) unui contract de muncă temporară, numai dacă durata misiunii de muncă temporară este egală sau mai mică decât durata vacanţei.

În cazul tinerilor în vârstă de până la 18 ani, contractul individual de muncă încheiat cu durata timpului de muncă de 6 ore pe zi şi de 30 de ore pe săptămână se consideră încheiat cu normă întreagă.

Pentru a beneficia de acordarea stimulentului financiar, angajatorii trebuie să încheie o convenţie cu agenţia pentru ocuparea forţei de muncă judeţeană, respectiv a municipiului Bucureşti, în termen de 30 de zile de la data angajării elevilor/studenţilor.

Nu beneficiază de stimulentul financiar:

– angajatorii care încadrează în muncă elevi şi studenţi anterior datei de începere a vacanţei stabilite potrivit legii, pentru elevii şi studenţii respectivi;

– angajatorii care au beneficiat, pentru elevii şi studenţii respectivi, de stimulentul financiar prevăzut în lege pentru o perioadă de 60 de zile lucrătoare în cursul anului calendaristic.

Pentru obținerea de informații suplimentare, angajatorii interesaţi se pot adresa agenţiilor judeţene pentru ocuparea forţei de muncă, respectiv agenției municipiului București, ale căror date de contact sunt disponibile pe site-ul www.anofm.ro.
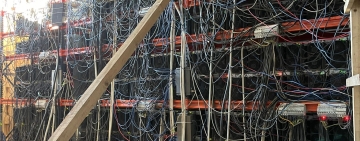
Fermă clandestină de criptomonede cu peste 400 de echipamente descoperită de inspectorii ANAF Antifraudă într-o cladire dezafectată. Activitate desfășurată în afara oricărei evidențe fiscale

Fermă clandestină de criptomonede cu peste 400 de echipamente descoperită de inspectorii ANAF Antifraudă într-o cladire dezafectată. Activitate desfășurată în afara oricărei evidențe fiscale

Inspectorii Direcției Generale Antifraudă Fiscală (DGAF) din cadrul Agenției Naționale de Administrare Fiscală (ANAF) au identificat o locație din Satu Mare în care se desfășura, în mod sistematic și nedeclarat, activitate de minare a criptomonedelor, utilizând sute de echipamente specializate care funcționau permanent și generau un consum semnificativ de energie electrică.

Controlul a fost declanșat în urma unor analize complexe de risc și a unor verificări operative care au evidențiat neconcordanțe majore între activitatea reală desfășurată și datele declarate autorităților fiscale.

La momentul verificărilor, inspectorii ANAF Antifraudă au constatat existența unei infrastructuri dedicate producerii de active digitale, operată în afara circuitului fiscal și contabil.

Un element deosebit de relevant constatat de inspectori îl reprezintă faptul că, în perioada august 2025 - aprilie 2026, locația verificată a înregistrat un consum de energie electrică estimat la aproximativ 7 milioane de lei, specific unei activități economice de amploare. Cu toate acestea, nu au fost raportate activități economice și nu au fost declarate niciun fel de venituri, rezultând elemente privind desfășurarea unor operațiuni semnificative în afara evidențelor fiscale.

Activitatea identificată era organizată astfel încât să funcționeze continuu, utilizând echipamente performante de procesare, sisteme de răcire și instalații electrice dimensionate pentru consumuri ridicate, specifice operațiunilor industriale de minare a criptomonedelor.

În condițiile în care activitățile economice erau realizate de către persoane care nu erau organizate în conformitate cu prevederile legale în vigoare, inspectorii ANAF Antifraudă au confiscat întreaga infrastructură utilizată pentru producerea activelor digilale, respectiv 407 echipamente de minare, în valoare estimată de peste 2 milioane de lei.

Inspectorii ANAF Antifraudă desfășoară în prezent verificări pentru stabilirea valorii veniturilor nedeclarate și a obligațiilor fiscale sustrase de la plată. În funcție de concluziile controlului, vor fi dispuse măsurile legale necesare, inclusiv sesizarea organelor de urmărire penală, dacă vor fi constatate elemente care întrunesc condițiile unei infracțiuni.

Economia digitală nu reprezintă o zonă fără reguli fiscale. Veniturile generate din exploatarea activelor virtuale sunt supuse obligațiilor de declarare și fiscalizare ca orice altă activitate economică.

Acțiunile ANAF privind combaterea evaziunii fiscale în domeniul activelor digitale vor continua, având în vedere dezvoltarea accelerată a acestui sector și riscurile asociate utilizării unor structuri economice opace pentru ascunderea veniturilor și eludarea obligațiilor fiscale.

ANAF |  Înregistrarea fiscală a punctelor de lucru

ANAF | Înregistrarea fiscală a punctelor de lucru

Administrația Județeană a Finanțelor Publice Călărași informează contribuabilii interesați că, în Monitorul oficial nr. 1204/29.12.2025 a fost publicată Legea nr. 245/2025 pentru modificarea art. 32 alin. (7) din Legea nr. 273/2006 privind finanțele publice locale.

Potrivit Legii nr. 245/2025, orice persoană subiect al unui raport juridic fiscal, inclusiv operatorul economic, instituţia publică și instituţia publică locală, care are organizată o entitate, cu sau fără personalitate juridică, la altă adresă decât sediul social al subiectului respectiv, cu cel puţin o persoană care realizează venituri din salarii, are obligația să solicite înregistrarea fiscală a entităţii respective, ca plătitoare de salarii și de venituri asimilate salariilor, la organul fiscal în a cărui rază teritorială se află adresa unde se desfăşoară efectiv activitatea acelei entităţi. Precizăm că, solicitarea se face în termen de 30 de zile de la data înfiinţării, pentru entităţile nou-înfiinţate.

Organul fiscal are obligaţia ca, în termen de 5 zile de la înregistrarea fiscală, să transmită o copie de pe certificatul de înregistrare fiscală primarului unităţii administrativ-teritoriale/sectorului municipiului Bucureşti în a cărei/cărui rază teritorială îşi desfăşoară efectiv activitatea entitatea respectivă.

Plătitorii de salarii și de venituri asimilate salariilor au obligația să organizeze și să conducă contabilitatea astfel încât aceasta să reflecte impozitul aferent veniturilor fiecărei luni, calculat, reținut și virat, pe fiecare entitate care intră sub incidența prezentului alineat.

Totodata, acestia, potrivit procedurii aprobate prin Ordin al Presedintelui ANAF, au obligația completării și depunerii (în format electronic pe site-ul ANAF), declarației de înregistrare fiscală (formularul 060).

Termenul de solicitare a înregistrării fiscale pentru entitățile deja înfiinţate la data intrării în vigoare a prezentei legi este de 30 de zile.

Alte detalii relevante:

• Legea nu distinge cu privire la entitățile organizate pe raza teritorială a aceleiași unități administrativ teritoriale, ci doar că adresa oricăreia dintre aceste entități cu cel puțin un salariat să fie diferită de adresa sediului social al plătitorului, iar obligația de înregistrare fiscală intervine pentru fiecare dintre entitățile respective;

• Organul fiscal de înregistrare fiscală al sediului secundar este organul fiscal unde este situat sediul secundar;

• Pentru declararea impozitului pe veniturile din salarii aferent sediului secundar, se depune formularul 112 “Declaraţie unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice” ;

• Impozitul pe veniturile din salarii datorat de sediul secundar se virează în contul unic, deschis pe codul fiscal al sediului secundar;

• În ceea ce privește punctele de lucru fără salariați, acestea se înregistrează și ele, dar fără a fi plătitoare de impozit pe veniturile din salarii, prin intermediul formularului 700 ”Declarație pentru înregistrare/modificare în mediul electronic a mențiunilor ulterioare înregistrării fiscale, precum și pentru radierea înregistrării fiscale.”

Ministerul Finanțelor a demarat acordarea bonificațiilor de 3% pentru contribuabilii care și-au achitat la timp impozitele

Ministerul Finanțelor a demarat acordarea bonificațiilor de 3% pentru contribuabilii care și-au achitat la timp impozitele

Ministerul Finanțelor anunță demararea procesului de acordare a bonificațiilor de 3% pentru contribuabilii mici și mijlocii care și-au îndeplinit la timp obligațiile fiscale aferente anului fiscal 2024.

Astăzi, au fost generate în Spațiul Privat Virtual (SPV) 151.150 de decizii de acordare a bonificației de 3%, aplicabile impozitului pe profit anual și impozitului pe veniturile microîntreprinderilor, aferente anului fiscal 2024. Valoarea totală a bonificațiilor acordate este de 160.155.998 lei.

„Prin acordarea acestor bonificații, transmitem un mesaj aşteptat, cu siguranțǎ, de mediul de afaceri onest: respectarea regulilor este recunoscută și recompensată. Contribuabilii care își declară corect și la timp obligațiile și își plătesc taxele beneficiază de un tratament fiscal echitabil și predictibil. Este un pas în direcția unui parteneriat corect între stat și mediul de business, bazat pe responsabilitate și disciplină fiscală”, a declarat Alexandru Nazare, ministrul Finanțelor.

Bonificațiile pot fi utilizate pentru compensarea obligațiilor fiscale datorate, cu condiția ca firmele să fi depus toate declarațiile, să fi plătit la timp impozitele aferente anului 2024 și să nu aibă alte datorii fiscale restante.

Ministerul Finanțelor va continua, în perioada următoare, procesul de acordare a bonificațiilor și pentru celelalte categorii de contribuabili eligibili, în condițiile prevăzute de legislația în vigoare.

ANAF notificǎ companiile de stat  care înregistrează obligatii fiscale restante

ANAF notificǎ companiile de stat care înregistrează obligatii fiscale restante

Agenția Națională de Administrare Fiscală (ANAF) își manifestă rolul activ de a sprijini conformarea voluntară a contribuabililor și informează companiile de stat, care au datorii neachitate până la data de 30 septembrie 2025, că trebuie să plătească aceste obligații fiscale.

Totalul obligațiilor fiscale restante la 30 septembrie 2025 și neachitate până la 30 octombrie 2025 pentru cei 249 operatori economici cu capital/patrimoniu integral ori majoritar deținut direct sau indirect de autoritățile publice centrale ori locale publicate pe site-ul www.anaf.ro/restante este de 9.423.537.048 de lei.

Pentru a încuraja achitarea acestor sume, la începutul lunii noiembrie 2025, ANAF va trimite notificări oficiale tuturor companiilor de stat care înregistrează restanțe. Scopul acestor notificări este:

- informarea companiilor de stat cu privire la obligațiile restante,

- îndrumarea acestora către conformarea la plată,

- prezentarea posibilităților de a accesa facilități fiscale, în condițiile legii.

Companiile de stat pot solicita eșalonarea clasică a plății datoriilor, cu respectarea condițiilor prevăzute de Capitolul IV al Titlului VII din Codul de procedură fiscală.

Formularul pentru cererea de eșalonare poate fi descărcat de pe site-ul ANAF, la adresa: http://static.anaf.ro/static/10/Anaf/Declaratii_R/D8.html

Totodată, informăm companiile de stat asupra faptului că neachitarea până la sfârșitul lunii noiembrie 2025 a obligațiilor fiscale restante, va determina ANAF să întreprindă demersurile necesare prevăzute de lege, în vederea recuperării acestora, inclusiv demararea sau continuarea, după caz, a măsurilor de executare silită.

Free Joomla templates by Ltheme
ARENAMEDIA.RO utilizează fişiere de tip cookie pentru a personaliza și îmbunătăți experiența Dumneavoastra pe site-ul nostru. Am actualizat politicile pentru a integra în acestea modificările specificate de Regulamentul (UE) 2016/679 privind protecția persoanelor fizice în ceea ce privește prelucrarea datelor cu caracter personal și privind libera circulație a acestor date. Va rugam sa cititi modul in care arenamedia.ro prelucreaza datele cu caracter personal. Prin continuarea navigării pe site-ul nostru confirmati acceptarea utilizării fişierelor de tip cookie conform Politicii de confidențialitate.