MF lansează o nouă ediţie TEZAUR: Investiţii avantajoase în titluri de stat cu dobânzi neimpozabile de până la 7% pe an

MF lansează o nouă ediţie TEZAUR: Investiţii avantajoase în titluri de stat cu dobânzi neimpozabile de până la 7% pe an

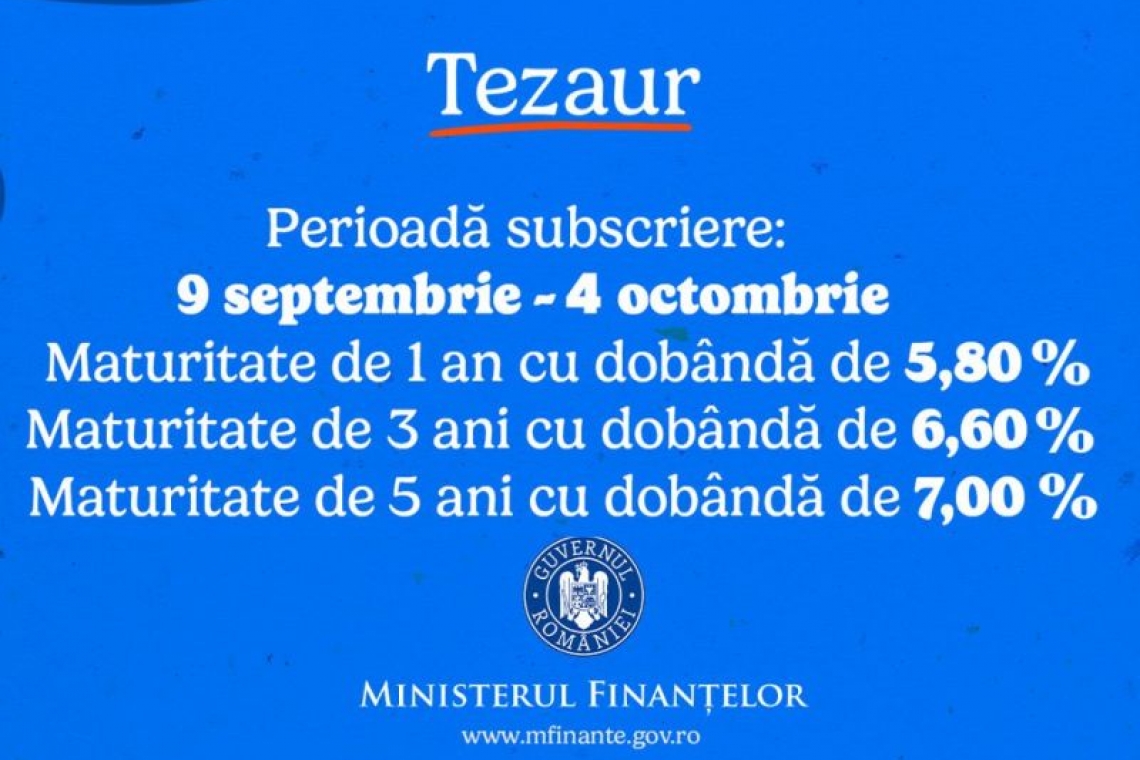
Românii pot investi, începând de luni, 9 septembrie, în titluri de stat TEZAUR cu maturităţi de 1, 3 şi 5 ani, cu dobânzi anuale atractive de 5,80%, 6,60% şi, respectiv, 7%.

Rezultatele ediţiilor precedente au confirmat interesul şi încrederea românilor în program: de la începutul anului 2024, în cele 9 emisiuni, peste 242.000 de persoane au ales să investească mai mult de 10.5 miliarde lei.

Unde şi cum pot fi cumpărate titlurile de stat

- Între 9 septembrie 2024 - 3 octombrie 2024 online, numai de către persoanele fizice care sunt înregistrate în SPV pentru titluri lansate prin intermediul unităţilor Trezoreriei Statului. Operaţiunile care pot fi realizate online sunt: deschidere cont de subscriere pe numele investitorului la o unitate a Trezoreriei Statului selectată, subscriere titluri de stat TEZAUR, virament al sumelor din contul de subscriere al investitorului către un cont bancar, un alt cont de subscriere, sau un cont JUNIOR;

- Între 9 septembrie 2024 - 4 octombrie 2024 de la sediul unităţilor Trezoreriei Statului;

- Între 9 septembrie 2024 - 3 octombrie 2024 în mediul urban şi 9 septembrie - 02 octombrie 2024 în mediul rural, prin subunităţile poştale ale C.N. Poşta Română S.A.

Ghid pentru cei care vor să economisească prin intermediul TEZAUR.

Avantajele investiţiei în Programul TEZAUR

Veniturile obţinute din investirea în titluri de stat lansate de Ministerul Finanţelor sunt neimpozabile. Dobânda este anuală, plătibilă la termenele prevăzute în prospectul de emisiune. De asemenea, titlurile de stat emise în cadrul Programului TEZAUR sunt transferabile şi se pot răscumpăra în avans. În plus, un investitor are libertatea de a efectua una sau mai multe subscrieri în cadrul unei emisiuni. Investitorii au posibilitatea anulării subscrierilor deja efectuate doar în perioada de subscriere, prin depunerea unei cereri.

Sunt eligibile persoanele fizice care au împlinit vârsta de 18 ani la data efectuării subscrierii. Fondurile obţinute de Ministerul Finanţelor în calitate de emitent, ca urmare a emisiunii de titluri de stat, vor fi utilizate pentru finanţarea deficitului bugetar şi refinanţarea datoriei publice.

Prospectul de emisiune şi eventualele modificări ale acestuia sunt publicate la secţiunea Datorie publică, www.posta-romana.ro.

Pe 19 septembrie se va lansa DigiLocal, primul program integrat de digitalizare a administraţiilor publice locale

Pe 19 septembrie se va lansa DigiLocal, primul program integrat de digitalizare a administraţiilor publice locale

Ministrul Cercetării, Inovării şi Digitalizării, Bogdan Ivan, anunţă lansarea, pe 19 septembrie, a Programului Naţional pentru Transformarea Digitală a Autorităţilor Publice Locale.

"DigiLocal este primul program integrat de digitalizare a administraţiilor publice locale. Primăriile şi consiliile judeţene sunt instituţiile cu care românii interacţionează cel mai des. Finanţăm aşadar transformarea digitală la nivel local pentru a face mai accesibile serviciile publice digitale. Am conceput un proces de înscriere electronic clar, în doar 5 paşi, pentru a ne asigura că primăriile şi consiliile judeţene pot aplica rapid, fără să se lovească de bariere birocratice. Finanţarea se va acorda pe principiul "primul venit, primul servit', iar înregistrarea se poate face începând de joi, 19 septembrie, de la ora 11:00", a precizat ministrul Bogdan Ivan.

Toate informaţiile despre procedura de înregistrare în program pot fi accesate la adresa https://www.mcid.gov.ro/programul-digilocal-21205/. PlaTforma de înregistrare va putea fi accesată începând de joi, 19 septembrie, de la ora 11:00.

Programul DigiLocal, gestionat şi finanţat integral de către Ministerul Cercetării, Inovării şi Digitalizării, are 4 beneficii majore pentru administraţiile locale şi pentru cetăţeni:

  1. interconectarea sistemelor informatice ale primăriilor şi consiliilor judeţene cu Ghişeul.ro, platforma oficială de plăţi online a statului român, pentru plata simplă, rapidă şi sigură a serviciilor publice digitale, a taxelor şi a impozitelor;
  1. dezvoltarea de interfeţe standardizate pentru comunicarea cu cetăţenii, site-uri care să fie accesibile prin câteva clickuri, astfel încât românii să utilizeze uşor şi sigur serviciile publice electronice;
  1. consolidarea securităţii cibernetice la nivelul administraţiei locale, pentru că serviciile digitale locale sunt cele mai accesate de cetăţeni;
  1. achiziţia echipamentelor IT pentru creşterea capacităţii administrative şi asigurarea interoperabilităţii, astfel încât românii să nu mai facă drumuri inutile şi să nu mai stea la cozi.

Finanţarea se va acorda diferenţiat, în funcţie de tipul autorităţii publice beneficiare, respectiv:

- finanţare în cuantum de maxim 75.000 lei pentru primăriile de comune;

- finanţare în cuantum de maxim 125.000 lei pentru primăriile de oraşe;

- finanţare în cuantum de maxim 175.000 lei pentru primăriile de municipiu şi primăriile de sector din Bucureşti;

- finanţare în cuantum de maxim 250.000 lei pentru consiliile judeţene şi primăria Capitalei.

DigiLocal va îmbunătăţi interacţiunea dintre cetăţeni, mediul de afaceri şi sectorul public prin digitalizarea serviciilor publice. De asemenea, programul va sprijini direct autorităţile locale pentru creşterea eficienţei şi transparenţei administrative.

Programul naţional pentru transformarea digitală a autorităţilor publice locale se adresează exclusiv autorităţilor executive la nivelul unităţilor administrativ - teritoriale (UAT) şi se derulează în temeiul Ordonanţei de urgenţă a Guvernului nr. 56/2024 şi a Normelor metodologice pentru punerea în aplicare a Programului naţional pentru transformarea digitală a autorităţilor publice locale.

Guvernul aprobă un pachet de măsuri pentru sustenabilitatea finanţelor publice: Sprijin pentru contribuabilii în dificultate, impulsionarea celor buni-platnici, susţinerea proiectelor de investiţii şi reducerea cheltuielilor publice

Guvernul aprobă un pachet de măsuri pentru sustenabilitatea finanţelor publice: Sprijin pentru contribuabilii în dificultate, impulsionarea celor buni-platnici, susţinerea proiectelor de investiţii şi reducerea cheltuielilor publice

Guvernul României a adoptat, în şedinţa de miercuri, 4 septembrie 2024, la propunerea Ministerului Finanţelor, Ordonanţa de Urgenţă prin care reglementează o serie de măsuri fiscal-bugetare în domeniul gestionării creanţelor bugetare şi a deficitului bugetar.

Scopul acestor măsuri este acela de a veni în sprijinul contribuabililor, având în vedere faptul că mediul de afaceri se confruntă cu o lipsă temporară de lichidităţi, de a susţine conformarea voluntară la plată, sens în care, prin măsurile adoptate de impulsionare a achitării obligaţiilor fiscale/bugetare, statul se asigură, pe de o parte de faptul că volumul arieratelor scade, iar pe de altă parte, veniturile bugetare cresc astfel încât să se poată susţine cheltuielile efectuate pentru susţinerea economică.

"Guvernul a aprobat astăzi un pachet amplu de măsuri, de impact atât pentru mediul de afaceri, cât şi pentru temperarea deficitului bugetar şi susţinerea investiţiilor publice. Pe deoparte, în ceea ce priveşte facilităţile pentru cei cu datorii, este modul nostru de a ajunge la un echilibru, nu toţi contribuabilii care au restanţe sunt certaţi cu legea. Ne interesează să îi ajutăm pe cei aflaţi în dificultate, în timp ce încurajăm conformarea şi recuperăm o parte dintre creanţele care nu ar fi ajuns niciodată la buget.

În plus, aici facem un pas spre a-i impulsiona pe cei buni-platnici să continue acest comportament, pentru că datorită lor economia funcţionează. O altă componentă importantă este sprijinul acordat autorităţilor publice locale care implementează cu succes proiecte de investiţii, astfel încât acestea să poată asigura finanţarea necesară pentru continuarea acestor proiecte. În plus, statul face un pas semnificativ pentru reducerea cheltuielilor, care include măsuri de monitorizare şi reducere a categoriilor de cheltuieli neesenţiale anul acesta", a transmis ministrul Marcel Boloş.

Principalele prevederi ale proiectului vizează:

A) Acordarea unei bonificaţii de 3% pentru contribuabilii bun-platnici pentru viitoarele obligaţii fiscale;

B) Implementarea unor măsuri pentru îmbunătăţirea colectării creanţelor bugetare şi pentru sprijinirea debitorilor aflaţi în dificultate financiară, prin acordarea unor facilităţii fiscale constând în anularea unor obligaţii privind accesoriile (dobânzi, penalităţi etc.), precum în cazul persoanelor fizice şi stingerea unei părţi din datorie, în funcţie de valoarea debitului;

C) Sprijin pentru investiţiile derulate la nivelul autorităţilor publice locale prin facilitarea accesului la finanţare la fonduri europene sau credite din trezorerie;

D) Monitorizarea sistemului de cheltuieli publice şi reducerea categoriilor de cheltuieli care nu sunt necesare sau pot fi amânate;

E) Monitorizarea sistemului de cheltuieli pentru companiile de stat/locale.

Bonificaţii financiare pentru contribuabilii bun-platnici

Pentru a veni în sprijinul contribuabililor bun-platnici şi recompensarea acestora pentru conformarea voluntară la plată se va acorda o bonificaţie de 3% din impozitul pe profit anual şi din impozitul pe veniturile microîntreprinderilor, aferente anului fiscal 2024/anului fiscal modificat care începe în anul 2024, după caz.

Pot beneficia de această măsură contribuabilii care îşi declară şi li se stinge integral şi la termenele prevăzute de lege impozitul pe profit anual/impozitul pe veniturile microîntreprinderilor, aferente anului 2024/anului fiscal modificat care începe în anul 2024, după caz.

Facilitatea se acordă din oficiu de către ANAF, prin emiterea unei decizii şi în situaţia respectării condiţiilor prevăzute de actul normativ. Sumele care fac obiectul bonificaţiei nu se restituie, ci se utilizează pentru compensarea cu obligaţiile fiscale ale contribuabilului, în conformitate cu prevederile art. 167 din Legea nr. 207/2015, cu modificările şi completările ulterioare.

Facilităţi fiscale constând în anularea unor debite restante şi penalităţi

Situaţia actuală a volumului creanţelor bugetare neîncasate la bugetul general consolidat cu potenţial de valorificare indică o valoare a creanţelor bugetare care nu au fost încasate la termenele scadente în valoare de 71,8 miliarde lei, respectiv 4,06% din PIB, din care 60,5 miliarde lei provin din debitele principale, în timp ce 11,3 miliarde lei provin din determinarea accesoriilor potrivit prevederilor legale în vigoare. Din suma de 71,8 miliarde lei, 8,19 miliarde lei reprezintă sume care provin din hotărâri penale definitive nu se iau în calcul pentru determinarea valorii creanţelor posibil de recuperat.

Actul normativ prevede anularea accesoriilor pentru toate categoriile de debitori, cum ar fi persoane fizice sau juridice, indiferent de forma de proprietate, asocieri şi alte entităţi fără personalitate juridică, persoane fizice care desfăşoară activităţi economice în mod independent sau exercită profesii libere, unităţi administrativ-teritoriale sau subdiviziuni administrativ-teritoriale ale municipiului Bucureşti ori instituţii publice.

În ceea ce priveşte companiile şi autorităţile sau instituţii publice care administrează obligaţii bugetare, un număr de 330.735 contribuabili înregistrează debite restante şi vor beneficia de următoarele facilităţi:

- Se anulează toate accesoriile (dobânzi, penalităţi) aferente obligaţiilor bugetare principale datorate bugetului general consolidat, restante la data de 31 august 2024 inclusiv, dacă sunt achitate integral datoriile până la data depunerii cererii, dar nu mai târziu de 25 noiembrie 2024.

- Se anulează toate accesoriile aferente obligaţiilor bugetare principale, declarate suplimentar de debitor prin declaraţie rectificativă, cu scadenţă anterioară datei de 31 august 2024 inclusiv, administrate de ANAF.

- Anularea tuturor accesoriilor, aferente obligaţiilor bugetare principale cu scadenţe anterioare datei de 31 august 2024 inclusiv, şi stinse cu întârziere până la 31 august 2024.

- Anularea tuturor accesoriilor aferente obligaţiilor bugetare principale cu scadenţe anterioare datei de 31 august 2024 inclusiv, stabilite prin decizie de impunere emisă ca urmare a controlului fiscal.

Cererea de anulare a accesoriilor se va soluţiona de către organul fiscal prin decizie de anulare a accesoriilor, în cazul în care debitorul îndeplineşte condiţiile prevăzute pentru acordarea anulării accesoriilor sau prin decizie de anulare sau de respingere a cererii.

În ceea ce priveşte persoanele fizice, un număr de 848.705 contribuabili persoane fizice înregistrează debite restante, care vor acorda următoarele facilăţi:

În cazul debitorilor persoane fizice care înregistrează obligaţii bugetare principale restante la data de 31 august 2024 inclusiv, în cuantum mai mic de 5.000 lei inclusiv, stinse în procent de 50% până la 25 noiembrie 2024, se acordă:

- anularea unui procent de 50% din obligaţiile bugetare principale, restante la data de 31 august 2024 inclusiv;

- anularea dobânzilor, penalităţilor şi a tuturor accesoriilor aferente obligaţiilor bugetare principale, restante la data de 31 august 2024 inclusiv.

În cazul debitorilor persoane fizice care înregistrează obligaţii bugetare restante la data de 31 august 2024 inclusiv, în cuantum mai mare de 5.000 lei, stinse în procent de 75% până la data depunerii cererii de anulare, dar nu mai târziu de data de 25 noiembrie 2024, se acordă:

- anularea unui procent de 25% din obligaţiile bugetare principale restante la data de 31 august 2024 inclusiv;

- anularea dobânzilor, penalităţilor şi a tuturor accesoriilor aferente obligaţiilor bugetare principale, restante la data de 31 august 2024 inclusiv.

Nu pot beneficia de această măsură obligaţiile fiscale/bugetare care fac obiectul unor procese penale, precum şi obligaţiile bugetare stabilite prin hotărâri penale definitive şi sume reprezentând prejudicii. În acest sens, contribuabilii declară pe propria răspundere, prin cererea de anulare depusă, faptul că nu se află în niciuna dintre aceste situaţii.

Sprijin pentru investiţiile derulate la nivelul autorităţilor publice locale

Pentru a veni în sprijinul autorităţilor publice locale ce implementează cu succes proiecte de investiţii finanţate din fonduri externe, Ministerul Finanţelor a propus o serie de măsuri care să permită unităţilor administrativ teritoriale să asigure necesarul de finanţare pentru a onora cererile de prefinanţare/plată/rambursare. Printre acestea se numără:

- Flexibilizarea condiţiilor de utilizare a veniturilor proprii ale instituţiilor publice pentru a finanţa cheltuieli curente şi de capital;

- Majorarea prefinanţării de la 10%, cât este acordat în prezent, la 30% pentru finanţarea investiţiilor cu finanţare din fonduri externe nerambursabile şi rambursabile pentru autorităţile publice locale;

- Utilizarea excedentelor autorităţilor publice pentru finanţarea cheltuielilor cu energia termică, asistenţa socială destinată asistenţilor sociali ai persoanelor cu dizabilităţi, DGASPC şi investiţiilor PNRR şi Politica de Coeziune;

- Introducerea proiectelor etapizate cu finanţare din fonduri europene în categoria proiectelor pentru care pot fi contractate împrumuturi prin Trezoreria Statului;

- Majorarea plafonului de contractare a împrumuturilor de către unităţile administrativ-teritoriale cu suma de 1,5 miliarde lei, precum şi a plafonului de tragere cu suma de 700 milioane lei.

Eficientizarea sistemului de cheltuieli

Totodată, actul normativ reglementează o serie de măsuri pentru reducerea deficitului bugetar, astfel:

- Plata eşalonată, în perioada 2025-2029, a diferenţei dintre drepturile salariale stabilite prin acordarea valorii de referinţă sectorială în cuantum de 605,225 lei prin ordin/decizie a conducătorilor instituţiilor din sistemul judiciar şi drepturile salariale aflate în plată începând cu data de 1 ianuarie 2018;

- Limitarea, începând cu luna septembrie 2024 a unor naturi de cheltuieli cu bunurile şi serviciile şi a cheltuielilor cu investiţiile;

- Limitarea stimulentelor acordate din fonduri externe nerambursabile, decontarea cheltuielilor de transport la plecarea în concediu);

- Reglementări cu privire la emiterea şi plata titlurilor de despăgubire emise în baza legislaţiei în domeniul despăgubirilor proprietăţii;

- Reglementări cu privire la asigurarea unei conduite prudente în ceea ce priveşte deschiderile de credite şi plăţi efectuate de către autorităţile publice;

- Suspendarea organizării de noi concursuri pe bază de memorandumuri aprobate în Guvernul României precum şi suspendarea exceptării de la reorganizare/comasare a instituţiilor publice până la data de 31 decembrie 2024;

- Autorizarea Ministerului Finanţelor de a solicita ordonatorilor principali de credite disponibilizarea la Fondul de rezervă bugetară la dispoziţia Guvernului a economiilor constatate din analiza execuţiei bugetare;

- Utilizarea fondurilor obţinute din emisiunea de eurobonduri verzi în vederea finanţării proiectelor de linie de cale ferată sau de metrou după caz şi transferul proiectelor în programele operaţionale specifice Politicii de coeziune.

Biroul de relaţii cu mass-media

Facilităţi fiscale privind anularea unor obligaţii restante la bugetul de stat atât pentru firme, cât şi pentru persoane fizice

Facilităţi fiscale privind anularea unor obligaţii restante la bugetul de stat atât pentru firme, cât şi pentru persoane fizice

Reunit miercuri în ședință, Guvernul a adoptat Ordonanța de Urgență pentru reglementarea unor măsuri fiscal-bugetare în domeniul gestionării creanţelor bugetare şi a deficitului bugetar pentru bugetul general consolidat al României în anul 2024, precum şi pentru modificarea şi completarea unor acte normative

Prin această ordonanţă de urgenţă, vor fi aplicate facilităţi fiscale constând în anularea unor obligaţii restante la bugetul de stat atât pentru firme, cât şi pentru persoane fizice, precum şi bonificaţii. Toate acestea, dacă se respectă anumite condiţii privind plata datoriilor.

Măsura este luată pentru o colectare mai bună şi încurajarea conformării voluntare.

De asemenea, un set consistent de măsuri se referă la cheltuirea mai eficientă a banilor publici şi sprijinirea investiţiilor finanţate din fonduri europene.

Estimarea Ministerului Finanţelor privind influenţele pozitive ale aplicării provederilor cuprinse în această ordonanţă de urgenţă este estimat la 9 miliarde de lei.

1. Facilităţi fiscale constând în anularea obligaţiilor fiscale accesorii:

- Pentru toate categoriile de debitori, inclusiv persoane fizice, juridice, asocieri fără personalitate juridică, şi unităţi administrativ-teritoriale, Ordonanţa prevede anularea accesoriilor aferente obligaţiilor bugetare principale restante la 31 august 2024, cu condiţia îndeplinirii anumitor criterii, cum ar fi stingerea obligaţiilor până la depunerea cererii de anulare şi depunerea tuturor declaraţiilor fiscale.

- Stingerea până la data depunerii cererii de anulare a accesoriilor inclusiv, dar nu mai târziu de data de 25 noiembrie 2024, a obligaţiilor bugetare principale restante la 31 august 2024 inclusiv;

- Stingerea până la data depunerii cererii de anulare a accesoriilor inclusiv dar nu mai târziu de data de 25 noiembrie 2024, a obligaţiilor bugetare principale şi accesorii administrate de organul fiscal central cu termene de plată cuprinse între data de 1 septembrie 2024 şi data depunerii cererii de anulare a accesoriilor inclusiv, dar nu mai târziu de data de 25 noiembrie 2024;

- Depunerea tuturor declaraţiilor fiscale, potrivit vectorului fiscal, până la data depunerii cererii de anulare a accesoriilor inclusiv dar nu mai târziu de data de 25 noiembrie 2024;

- Depunerea, până la data de 25 noiembrie 2024 inclusiv, a cererii de anulare a accesoriilor, sub sancţiunea decăderii.

- Pentru debitorii care depun declaraţii rectificative, anularea accesoriilor se aplică obligaţiilor bugetare principale declarate suplimentar, cu condiţia depunerii declaraţiei rectificative şi stingerii obligaţiilor înainte de depunerea cererii de anulare.

- Declaraţia rectificativă trebuie să fie depusă începând cu data de 1 septembrie 2024 până la data depunerii cererii de anulare a accesoriilor inclusiv dar nu mai târziu de data de 25 noiembrie 2024;

- Obligaţia individualizată în declaraţia rectificativă să fie stinsă până la aceeaşi dată;

- Stingerea până la data depunerii cererii de anulare a accesoriilor inclusiv, dar nu mai târziu de data de 25 noiembrie 2024, a obligaţiilor bugetare principale şi accesorii administrate de organul fiscal central cu termene de plată cuprinse între data de 1 septembrie 2024 şi data depunerii cererii de anulare a accesoriilor inclusiv dar nu mai târziu de data de 25 noiembrie 2024;

- Depunerea tuturor declaraţiilor fiscale, potrivit vectorului fiscal, până la data depunerii cererii de anulare a accesoriilor inclusiv, dar nu mai târziu de data de 25 noiembrie 2024

- Depunerea cererii de anulare a accesoriilor până la data de 25 noiembrie 2024 inclusiv, sub sancţiunea decăderii.

- Pentru obligaţiile stinse înainte de 31 august 2024, anularea accesoriilor este posibilă dacă sunt îndeplinite condiţiile de plată şi depunerea cererii de anulare, astfel:

- Obligaţiile bugetare principale cu scadenţe anterioare datei de 31 august 2024 inclusiv să fie stinse până la această dată;

- Stingerea până la data depunerii cererii de anulare a accesoriilor inclusiv, dar nu mai târziu de data de 25 noiembrie 2024, a obligaţiilor bugetare principale şi accesorii administrate de organul fiscal central cu termene de plată cuprinse între data de 1 septembrie 2024 şi data depunerii cererii de anulare a accesoriilor inclusiv, dar nu mai târziu de data de 25 noiembrie 2024;

- Depunerea tuturor declaraţiilor fiscale, potrivit vectorului fiscal, până la data depunerii cererii de anulare a accesoriilor inclusiv, dar nu mai târziu de data de 25 noiembrie 2024;

- Depunerea cererii de anulare a accesoriilor până la data de 25 noiembrie 2024 inclusiv, sub sancţiunea decăderii.

- Pentru obligaţiile stabilite prin decizie de impunere în urma unui control fiscal, diferenţele de obligaţii trebuie achitate conform deciziei, iar cererea de anulare a accesoriilor trebuie depusă în termen de 90 de zile de la comunicarea deciziei.

- Diferenţele de obligaţii bugetare principale să fie achitate în termenul de plată stabilit prin decizia de impunere;

- Cererea de anulare a accesoriilor să fie depusă în 90 de zile de la data comunicării deciziei de impunere, sub sancţiunea decăderii.

În prezent, volumul total al arieratelor recuperabile se ridică la aproximativ 71,8 mld.lei, din care 60,5 mld. lei reprezintă obligaţii fiscale principale, iar 11,3 mld. lei sunt obligaţii fiscale accesorii. În România există circa 1,179 milioane de contribuabili.

2. Anularea unor obligaţii fiscale principale pentru persoane fizice:

- Persoanele fizice, inclusiv cele care desfăşoară activităţi economice independente sau practică profesii libere, care au obligaţii bugetare restante la data de 31 august 2024, vor putea beneficia de anularea unor obligaţii restante, în anumite condiţii, astfel:

- Pentru persoane fizice cu obligaţii fiscale restante sub 5.000 lei: dacă 50% din obligaţiile restante la 31 august 2024 sunt stinse până la data de 25 noiembrie 2024, se anulează 50% din obligaţiile fiscale principale şi toate accesoriile aferente.

- Pentru persoane fizice cu obligaţii fiscale restante peste 5.000 lei: dacă 75% din obligaţiile restante la 31 august 2024 sunt stinse până la data de 25 noiembrie 2024, se anulează 25% din obligaţiile fiscale principale şi toate accesoriile aferente.

Această măsură este concepută pentru a încuraja plata voluntară a obligaţiilor fiscale, în funcţie de cuantumul datoriilor restante.

În prezent, există în România un număr de 122.311 contribuabili persoane fizice care înregistrează obligaţii fiscale principale restante al căror cuantum depăşeşte plafonul de 5.000 lei. Astfel, cuantumul obligaţiilor fiscale restante la data de 31 iulie 2024 datorate de contribuabilii persoane fizice care se încadrează în această condiţie se ridică la 6,1 mld. lei, din care 4,2 mld. lei reprezintă obligaţii fiscale principale, iar 1,9 mld. lei sunt obligaţii fiscale accesorii.

3. Acordarea bonificaţiilor financiare:

O altă facilitate fiscală propusă vizează acordarea unei bonificaţii de 3% din impozitul pe profit anual şi din impozitul pe veniturile microîntreprinderilor pentru anul fiscal 2024, acordată automat de ANAF, condiţionată de respectarea anumitor criterii fiscale.

Bonificaţia se acordă din oficiu de către organul fiscal central, prin emiterea unei decizii şi în situaţia respectării condiţiilor prevăzute de actul normativ.

Bonificaţia nu se aplică în cazul în care la sfârşitul anului fiscal 2024/anului fiscal modificat care începe în anul 2024, contribuabilii datorează impozit minim pe cifra de afaceri.

Guvernul estimează că va încasa, în urma aplicării acestei măsuri, circa 0,9 miliarde lei.

4. Măsuri pentru reducerea cheltuielilor bugetare:

- Diferenţele dintre drepturile salariale stabilite prin acordarea valorii de referinţă sectorială în cuantum de 605,225 lei prin ordin/decizie a conducătorilor instituţiilor din sistemul judiciar şi drepturile salariale aflate în plată începând cu data de 1 ianuarie 2018, neachitate la 15 noiembrie 2023, vor fi plătite eşalonat în perioada 2025-2029, astfel:

a) în anul 2025 se plăteşte 5% din diferenţă;

b) în anul 2026 se plăteşte 10% din diferenţă;

c) în anul 2027 se plăteşte 25% din diferenţă;

d) în anul 2028 se plăteşte 25% din diferenţă;

e) în anul 2029 se plăteşte 35% din diferenţă.

- Plafonarea cheltuielilor cu bunurile şi serviciile la nivelul mediei lunare din primul semestru, cu excepţia cheltuielile cu medicamentele şi materialele sanitare, cu serviciile medicale cu îngrijirea bolnavilor, cu serviciile cu asigurarea hranei în unităţile sanitare, în instituţii de asistenţă socială şi în unităţi de asistenţă medico-socială, pentru cheltuielile cu acţiuni şi programe de sănătate, cheltuielile aferente unităţilor de învăţământ preuniversitar şi universitar, precum şi în cazul cheltuielilor generate de intervenţii în situaţii de urgenţă, de menţinerea ordinii publice şi operative, cheltuielile aferente lucrărilor de deszăpezire precum şi cheltuielile cu serviciul datoriei publice şi plata de comisioane şi servicii aferente serviciului datoriei publice;

Măsura nu include autorităţile publice locale.

- Se emit noi reglementări pentru emiterea şi plata titlurilor de despăgubire conform legislaţiei în domeniul despăgubirilor proprietăţii.

- Se implementează măsuri pentru o conduită prudentă în ceea ce priveşte deschiderea de credite şi efectuarea plăţilor de către autorităţile publice.

- Suspendarea organizării de noi concursuri pe bază de memorandumuri aprobate în Guvernul României, precum şi suspendarea exceptării de la reorganizare/comasare a instituţiilor publice până la data de 31 decembrie 2024; Fac excepţie domeniile: educaţie sănătate, apărare naţională, instituţiile nou înfiinţate şi pentru promoţia de magistraţi aferentă anului 2024.

- Fondul de rezervă bugetară la dispoziţia Guvernului va putea fi utilizat şi pentru necesităţile Casei Naţionale de Pensii Publice şi Agenţiei Naţionale pentru Ocuparea Forţei de Muncă.

- Autorităţile publice vor putea să redistribuie credite bugetare şi de angajament pentru a asigura finanţarea necesităţilor curente.

- Majorarea plafonului de contractare a împrumuturilor pentru unităţile administrativ-teritoriale de la Trezorerie de la 1 miliard lei la 2 miliarde lei; Majorarea plafonului de contractare a împrumuturilor din alte surse de către unităţile administrativ-teritoriale cu suma de 1,5 miliarde lei, precum şi a plafonului de tragere cu suma de 700 milioane lei.

- Se reglementează utilizarea excedentului din anii precedenţi şi a sumelor neutilizate pentru anumite programe naţionale.

- Pentru proiectele de infrastructură de transport feroviar şi metrou, se permit contracte adiţionale pentru a include finanţare prin euroobligaţiuni verzi. Se urmăreşte finanţarea proiectelor de infrastructură verde prin emisiuni de euroobligaţiuni verzi, având în vedere cererea ridicată şi costurile reduse de finanţare.

- Ordonatorii principali de credite sunt autorizaţi să ajusteze bugetele activităţilor finanţate integral sau parţial din venituri proprii şi să aprobe noi programe bugetare prin redistribuirea fondurilor existente.

- În urma consultărilor cu structurile asociative, se prelungeşte termenul pentru depunerea documentaţiilor aferente împrumuturilor contractate prin Trezoreria Statului.

Prin aceste măsuri, Guvernul intenţionează reducerea deficitul bugetar prin controlul cheltuielilor, utilizarea prudentă a resurselor financiare, şi stimularea investiţiilor în infrastructura verde. Se încearcă optimizarea administrării financiare prin măsuri ce vizează atât reducerea cheltuielilor, cât şi o mai bună gestionare a fondurilor publice.

5. Măsuri pentru utilizarea disponibilului necesar proiectelor finanţate din fonduri externe nerambursabile

- Extinderea termenului pentru utilizarea temporară a fondurilor europene nerambursabile disponibile aferente Planului Naţional de Redresare şi Rezilienţă (PNRR) pentru finanţarea programelor operaţionale din perioada 2014-2020.

Acest termen este prelungit până la sfârşitul anului 2025, comparativ cu termenul iniţial stabilit la sfârşitul anului 2024. Fondurile utilizate temporar vor fi restituite până la sfârşitul anului 2025.

- În contextul disponibilităţii fondurilor europene pentru perioada 2021-2027 şi a cererilor de plată estimate pentru anii 2024 şi 2025, ordonanţa propune utilizarea temporară a fondurilor europene nerambursabile disponibile din PNRR pentru a acoperi eventualele lipsuri de finanţare.

- Ordonanţa detaliază mecanismul prin care fondurile europene nerambursabile disponibile din PNRR pot fi utilizate temporar şi apoi reîntregite până la finalul anului 2025. Aceasta permite gestionarea mai eficientă a resurselor financiare disponibile pentru a asigura continuitatea finanţării proiectelor esenţiale şi respectarea angajamentelor faţă de Comisia Europeană.
Peste 3,8 milioane de pensionari primesc pensii mai mari din această lună! Nicio pensie nu scade!

Peste 3,8 milioane de pensionari primesc pensii mai mari din această lună! Nicio pensie nu scade!

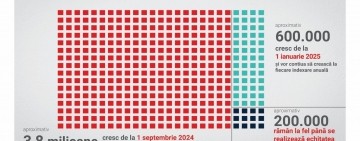
Ministerul Muncii și Solidarității Sociale a finalizat, prin Casa Națională de Pensii Publice, recalcularea pensiilor din sistemul public la timp. Drept urmare, peste 82% dintre pensionarii din sistemul public vor beneficia de o creștere a pensiei începând din această lună.

Concret, peste 3,8 milioane de pensionari vor avea o majorare a pensiei din septembrie 2024, media de creștere fiind de 26,65%. Această creștere se adaugă indexării de 13,8% aplicată la 1 ianuarie 2024 tuturor pensiilor, rezultând într-o creștere cumulată de peste 40% pentru cei mai mulți dintre pensionari în acest an.

Subliniem că NICIO PENSIE NU SCADE. Chiar dacă în decizia de recalculare primită recent apare o sumă mai mică decât pensia din luna august 2024, se menține cuantumul cel mai favorabil, adică pensia în plată.

Pentru cei care beneficiază de indemnizația socială pentru pensionari, dacă decizia de recalculare indică o valoare mai mică de 1.281 de lei, aceștia vor continua să primească suma de 1.281 de lei.

Recalcularea pensiilor s-a realizat pe baza a trei componente esențiale: punctele de contributivitate, punctele de stabilitate și punctele asimilate. Punctele de contributivitate, determinate de valoarea contribuțiilor plătite pe parcursul carierei, au avut cea mai mare influență asupra cuantumului final al pensiei.

Scopul Legii 360/2023 a fost recalcularea pe contributivitate și predictibilitatea pentru stagiile complete de cotizare care să asigure sustenabilitatea sistemului public de pensii.

Tuturor pensionarilor le dorim să aibă parte de sănătate și să se bucure de o pensie cât mai îndelungată!

Free Joomla templates by Ltheme